
Enerji depolama sistemlerine (ESS) talepteki artış ve ABD'nin sertleşen vergi kuralları üreticileri yeni yatırımlara yöneltiyor; ancak maliyet sorunları devam ediyor.
Güney Koreli batarya malzemeleri üreticileri, ABD kısıtlamaları ve enerji depolama talebinin açtığı alanla lityum demir fosfat katotlarda (LFP) yeni bir atağa geçerek Çin'in neredeyse tekelindeki pazarı sarsmayı hedefliyor.
Uzun süredir elektrikli araçlar için nikel bakımından zengin katotlara odaklanan Posco Future M ve L&F, üretim hatlarını dönüştürüyor, özel LFP tesisleri kuruyor ve Kore'nin büyük batarya üreticileriyle trilyonlarca wonluk tedarik anlaşmaları imzalıyor.
Bu değişimin arkasında ABD'de enerji depolama sistemlerinin hızlı büyümesi var. LG Energy Solution, Samsung SDI ve SK On, yapay zekâ veri merkezlerinin elektrik talebini artırması ve güç depolama ihtiyacını yükseltmesiyle LFP batarya üretimini hızlandırıyor.
Ancak asıl tetikleyici Washington. ABD'nin sertleşen vergi kredisi kuralları, batarya üreticilerini ABD'nin "yasaklı yabancı kuruluşlar" (PFE) olarak adlandırdığı, özellikle Çinli tedarikçilerle bağlantılı malzemelere bağımlılığı azaltmaya zorluyor. Bu durum, hem maliyet hem de ölçek bakımından uzun süredir Çin'in egemen olduğu pazarda Koreli şirketlere alan açıyor.
"Elektrik talebi yapay zekâ veri merkezlerinin genişlemesiyle arttıkça, istikrarlı güç arzı sağlamak için ESS uygulamalarında kullanılan LFP bataryalara da talep büyüyor" diyen bir batarya sektörü yetkilisi, "Batarya üreticileri PFE dışı tedarik zincirlerini güvence altına almaya çalıştıkça Koreli şirketlerle yapılan tedarik anlaşmaları da artıyor" ifadesini kullandı.
LFP atağı hızlanıyor
Geçen hafta Posco Group'un batarya malzemeleri kolu Posco Future M, 2027'den 2032'ye kadar Samsung SDI'ye LFP katot aktif malzemesi tedarikini kapsayan 6 trilyon wonluk (4,5 milyar dolar) uzun vadeli anlaşmayı sonuçlandırdı.
Şirket, sözleşmeye konu hacmin ağustosta imzalanan önceki anlaşmadaki 190 bin tonun iki katından fazla olduğunu bildirdi.
Birkaç hafta önce Posco Future M, SK On ile 2027-2029 dönemi için yaklaşık 1,1 trilyon wonluk LFP tedarik anlaşması yapmış ve sözleşmeyi iki yıl uzatma opsiyonu almıştı.
Artan siparişleri karşılamak için şirket, Kuzey Gyeongsang eyaletinin Pohang kentindeki yüksek nikel katot üretim hatlarının bir bölümünü LFP üretimine dönüştürdü; seri üretimin yıl sonuna kadar başlaması planlanıyor.
Şirket ayrıca Pohang'da Çinli öncü malzeme üreticisi CNGR ile özel bir LFP katot tesisi inşa ediyor. Üretimin gelecek yıl başlaması, nihai yıllık kapasitenin ise 50 bin tona ulaşması hedefleniyor.
Şirket, maliyet rekabetçiliğini artırmak için Posco Group'un Arjantin'deki tuz yatağı operasyonlarından lityum kullanmayı da planlıyor.
L&F de benzer bir yol izliyor.
Katot üreticisi, geçen ay SK On ile yaklaşık 160 milyar wonluk LFP tedarik anlaşması imzaladı. Şirket, martta da Samsung SDI ile 2027'den itibaren üç yıllığına 1,6 trilyon wonluk anlaşma yapmıştı.
Samsung SDI, L&F'den gelen katot malzemelerinin, şirketin Stellantis ile Indiana'daki ortak girişim fabrikasında üretilen ESS bataryalarında kullanılacağını duyurdu.
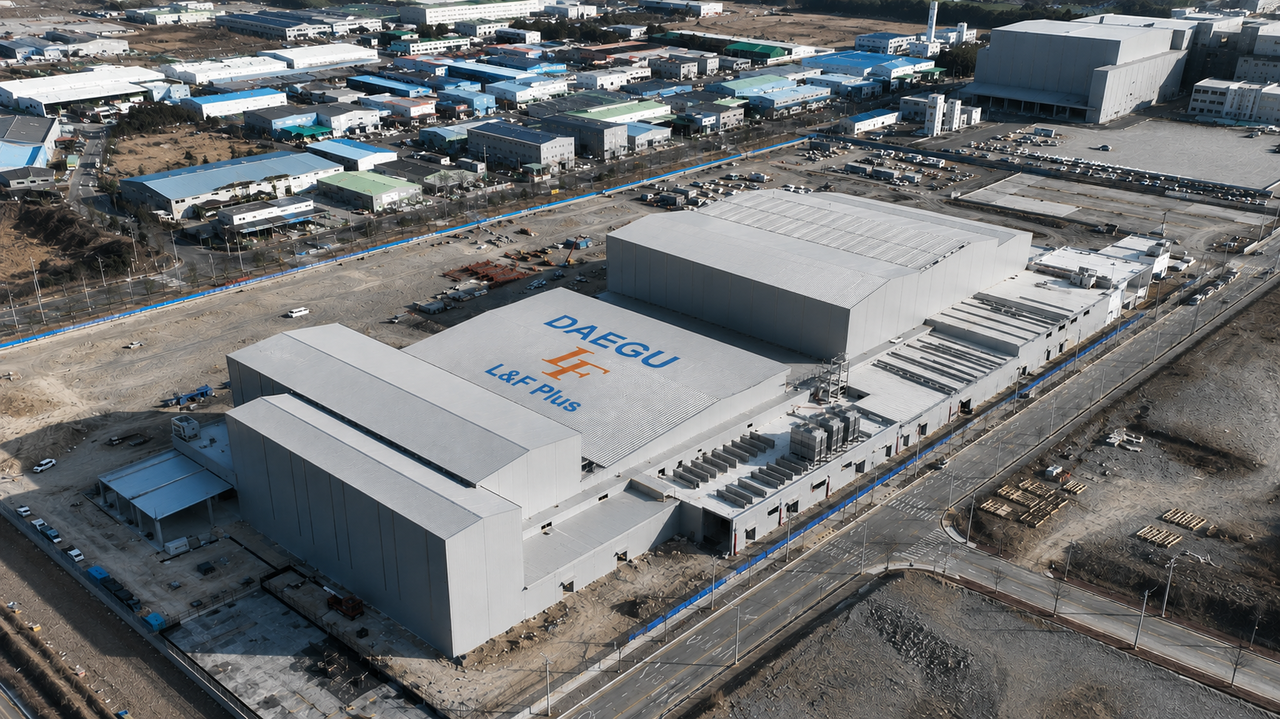
L&F'nin LFP odaklı iştiraki L&F Plus, mayısta Daegu'da özel bir tesis açtı ve temmuzda deneme ürünlerinin sevkiyatına başladı. Yıllık üretim kapasitesinin gelecek yılın ortasına kadar 30 bin tondan 60 bin tona çıkması bekleniyor.
ESS talebi büyümeyi hızlandırıyor
Koreli batarya üreticileri, elektrikli araç batarya pazarındaki uzun süreli durgunluk sırasında yeni büyüme motoru olarak ESS'ye yöneliyor.
Samsung SDI, LG Energy Solution ve SK On'dan oluşan Güney Kore'nin batarya üçlüsü, Kuzey Amerika'daki ESS işini büyütüyor. Üreticiler mevcut EV batarya üretim hatlarını dönüştürüyor ve her iki kullanım için de batarya üretebilecek tesisler geliştiriyor.
LFP bu stratejinin temelini oluşturuyor.
LFP bataryalar, menzili önceliklendiren üst segment elektrikli araçlar için cazip değil. Ancak daha ucuzlar, daha uzun döngü ömrüne ve daha yüksek termal kararlılığa sahipler.
Bu avantajlar onları, elektrik arzını dengeleyen ve talep dalgalanmalarını yöneten büyük ölçekli ESS kurulumları için son derece uygun kılıyor. Yapay zekâ veri merkezlerinin hızlı büyümesi, bu sistemlere ihtiyacı daha da acil hale getiriyor.
ABD kuralları Çin'in hakimiyetini sarsıyor
Güney Koreli batarya malzemeleri üreticileri yıllarca Çin'in ezici maliyet avantajı nedeniyle büyük ölçüde LFP'den uzak durdu.
Uluslararası Enerji Ajansı'na (IEA) göre Çin, dünyadaki LFP katot malzemesi ve batarya hücrelerinin yüzde 98'inden fazlasını üretiyor. Bu hakimiyet, yıllara yayılan yatırımı, ölçek ekonomisini ve ham madde işlemeden katot üretimine ve batarya imalatına uzanan entegre bir tedarik zincirini yansıtıyor. LFP bataryalar ayrıca Çinli elektrikli araçların çoğuna güç veriyor.
Koreli şirketler ise teknolojik avantajlarının daha yüksek olduğu, enerji yoğunluğu yüksek nikel bazlı bataryalara odaklandı.
Ancak ABD'de geçen yıl yürürlüğe giren One Big Beautiful Bill Act ile PFE bağlantılı malzemelere yeni kısıtlamalar getirilmesi dengeyi değiştirdi.
45X. madde kapsamındaki ileri imalat üretim vergi kredilerine ilişkin kurallara göre, batarya bileşenlerinde PFE dışı kaynaklara atfedilen doğrudan malzeme maliyeti payının asgari eşikleri karşılaması gerekiyor. Bu, Çinli veya PFE bağlantılı diğer ham maddelere aşırı bağımlı şirketlerin vergi kredisi hakkını kaybetme riski taşıdığı anlamına geliyor.
Hak kazanmak için bataryaların 2026'da maliyetlerinin en az yüzde 60'ının PFE dışı tedarikçilerden sağlanan malzemelerle üretilmesi şart. Bu eşik 2027'de yüzde 65'e, 2028'de yüzde 70'e çıkıyor, 2029'da yüzde 80'e fırlıyor ve 2030'dan itibaren yüzde 85'e ulaşıyor.
ABD'de faaliyet gösteren Koreli batarya üreticileri için federal teşvikleri alabilmek adına PFE dışı tedarik zincirleri kurmak artık kritik önem taşıyor. Bu değişiklik, Çinli muadillerinden daha yüksek fiyatlı olsa bile Kore üretimi katot malzemelerine talebi artırıyor.
"Özünde ABD ve Avrupa'daki Çin mallarına yönelik kısıtlamalar Koreli şirketlerin kapısını aralıyor" diyen Daelim Üniversitesi otomotiv mühendisliği profesörü Kim Pil-soo, "Müşteriler yüksek maliyete rağmen Kore üretimi LFP malzemelerini tercih edebilir" değerlendirmesinde bulundu.
Yine de düzenleyici avantaj, Çinli tedarikçilerle arasındaki önemli maliyet farkını ortadan kaldırmıyor.
"Çin'in LFP'si daha güçlü maliyet rekabetçiliğine, yerleşik malzeme ve bileşen tedarik zincirine ve çok daha büyük ölçekli imalata sahip" diyen Kim, "Çin, elektrikli araçlara giren bataryaları ürettiği için teknolojide de önde" ifadesini kullandı.
Kim, şirketler rekabetçiliklerini güçlendirmezse mevcut fırsatın geçici olabileceği uyarısında bulundu.
"Böyle bir fırsat penceresi sık açılmaz" diyen Kim, "Şimdi Koreli şirketlere rekabetçilik kurmaları için verilen zaman. Maliyetleri düşürmekte, tedarik zincirlerini güçlendirmekte ve teknolojiyi geliştirmekte başarısız olurlarsa bu fırsat da nihayetinde ortadan kalkabilir" diye ekledi.
