Editör notu: Tian Feng, bağımsız bir yapay zekâ düşünce kuruluşu olan Thinking Fast and Slow Research Institute’un dekanıdır. Yazı yazarın görüşlerini yansıtır ve CGTN’in görüşlerini yansıtmak zorunda değildir.
Shenzhen dışındaki bir fabrikada iki ayaklı bir robot montaj hattına eğiliyor ve bir araba kapı menteşesi alıyor, her çömelmede diz eklemleri hafifçe uğulduyor. Dünyanın öbür ucunda, San Francisco’nun Market Caddesi’nin güneyindeki dönüştürülmüş bir depoda bir düzine mühendis sessizce düşen sayıların bulunduğu bir ekrana bakıyor; makine öğrenmesinin kutsal grafiği olan “kayıp eğrisi”.
Her iki sahne de yapay zekâ olarak adlandırılıyor. Hiçbiri diğerine benzemiyor.
O boşluk artık tahminle değil ölçülerek biliniyor. Ağustos ayında ABD merkezli düşünce kuruluşu RAND Corporation’ın Center on AI, Security, and Technology birimi ABD ve Çin yapay zekâ endüstrilerinin detaylı bir sayımını yayımladı: Her firmanın gerçekte ne inşa ettiğini, ne sattığını ve neye patent aldığını baz alan 1.181 şirket – 743 Amerikalı ve 438 Çinli. Manşet sayı basit. Amerikan yapay zekâ firmalarının yüzde 61’i saf yazılım atölyesi. Çinli firmalarda bu oran yalnızca yüzde 26. Kalanlar algoritmalarının yaşayacağı bedenleri inşa etmekle meşgul – robotlar, arabalar, dronlar.
Doğumda ikiz, yetişkinlikte yabancılar
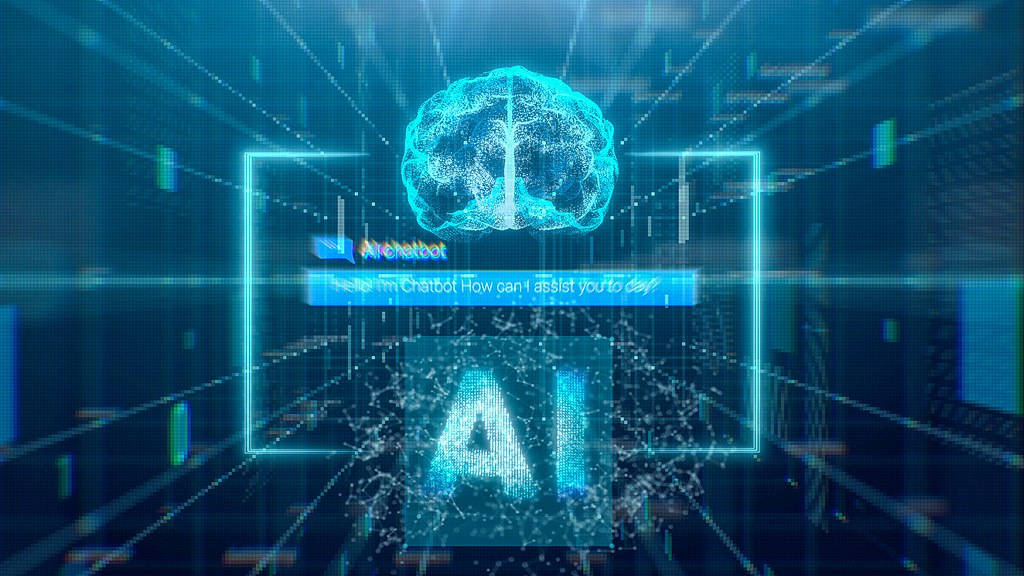
An illustration of AI chatbot. /VCG
RAND araştırmacılarının beklemediği sürpriz şu oldu: O tek sayı dışında hemen her konuda iki endüstri kardeş gibi görünüyor. ABD firmalarının yaklaşık yüzde 28’i ve Çinli firmaların yüzde 27’si ChatGPT ve DeepSeek’in de arkasındaki sinir ağı ailesi olan transformer mimarisi üzerine kurulu çalışıyor. Amerikan yapay zekâ şirketlerinin yaklaşık onda dokuzu ve Çinlilerin dörtte üçü “uygulamalı yapay zekâ ürünleri” satıyor – bir uygulama, bir teşhis aracı, bir lojistik paneli – ham model erişimi değil. Hatta övülen “yapay zekâ silah yarışı” da küçük bir mahalleye dönüşüyor: Her iki ülkedeki firmaların yalnızca yaklaşık yüzde 19’u OpenAI veya Alibaba’nın yaptığı gibi sıfırdan genel amaçlı modelleri önceden eğiten temel model geliştiricisi. Geri kalan herkes sessizce hastaneler, fabrikalar ve sigorta şirketleri için yazılım yazıyor.
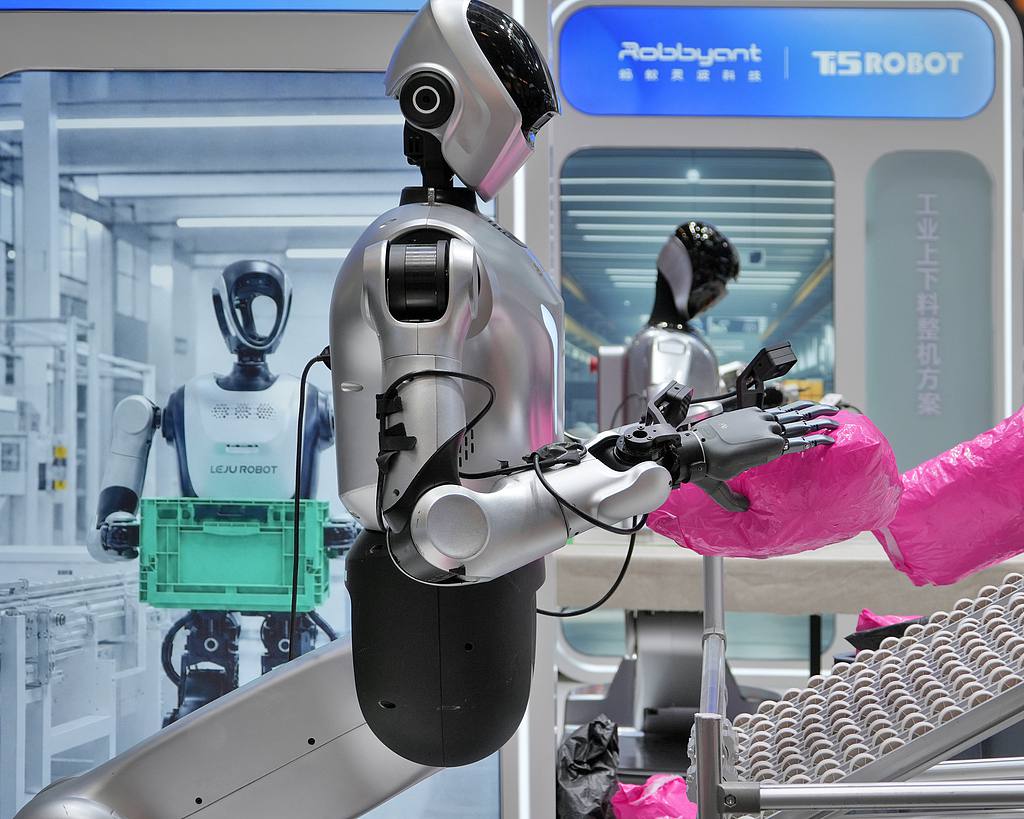
İki pazarın gerçekten ayrıldığı nokta yapay zekânın ne için kullanıldığı. Çinli firmalar imalat, ulaşım ve enerji gibi fiziksel ekonomide kümeleniyor. Amerikan firmalar sağlık, bilimsel araştırma ve siber güvenlik gibi bilgi ekonomisinde kümeleniyor. Oransal olarak Çin örneğinde Amerika’ya kıyasla beş kattan fazla insansı robot şirketi var – Çinli yapay zekâ firmalarının yüzde 12’si karşısında ABD’dekilerin yalnızca yüzde 2’si; Amerika çok daha fazla teşhis yazılımı start-up’ı üretiyor. Aynı araç kutusu, farklı şantiye.
Piyasalar beslendiği şeyle şekillenir
Humanoid robots working on a logistics and parcel delivery line at the World Robot Conference, Beijing, August 20, 2026. /VCG
Neden bu ayrışma? İskoç ekonomist ve filozof Adam Smith, bir çipin hayal bile edilmediği yaklaşık 250 yıl önce kısa cevabı vermişti: İş bölümünün sınırı pazarın genişliğiyle belirlenir. Çin hâlâ dünyanın en yoğun imalat tedarik zincirini işletiyor – motorlar, bataryalar, aktüatörler, sensörler, hepsi bir telefon kadar yakın – bu yüzden yapay zekâsı doğal olarak makinelerin içine giriyor. Üstelik Çin’in endüstri politikası bunu açıkça söylüyor: Çin “somutlaştırılmış zekâ”yı 2025’te ulusal öncelik ilan etti ve bir yıl sonra insansı robotlar için ulusal standartlar çerçevesi yayımladı. Bunun üzerine RAND örneğindeki Çinli yapay zekâ firmalarının yarısından fazlası Alibaba, Tencent ve benzeri büyük konglomeraların içinde yer alıyor; bu da onlara konuşlandırılacak hazır bir fabrika katı ya da teslimat filosu sağlıyor.
Amerika’nın avantajı tam tersinden geliyor. Sermaye piyasaları tek bir dil modeline umutla on milyarlarca dolar gönderebiliyor; bu bahsi Wall Street, devlet değil, üstlenmeye razı. Tıbbi, bilimsel ve güvenlik alanındaki derin kadrosu yazılım yapay zekâsına çiğnemesi için zengin, yüksek değerli sorunlar sunuyor. Bunu algoritmik çağa uyarlanmış eski David Ricardo fikri olan karşılaştırmalı üstünlük olarak adlandırabiliriz: Kimse daha akıllı değil, sadece kendi ekonomisinin kendisine sunduğu şeye uzmanlaşıyor.
Ucuz olmak kendi başına bir zeka biçimi
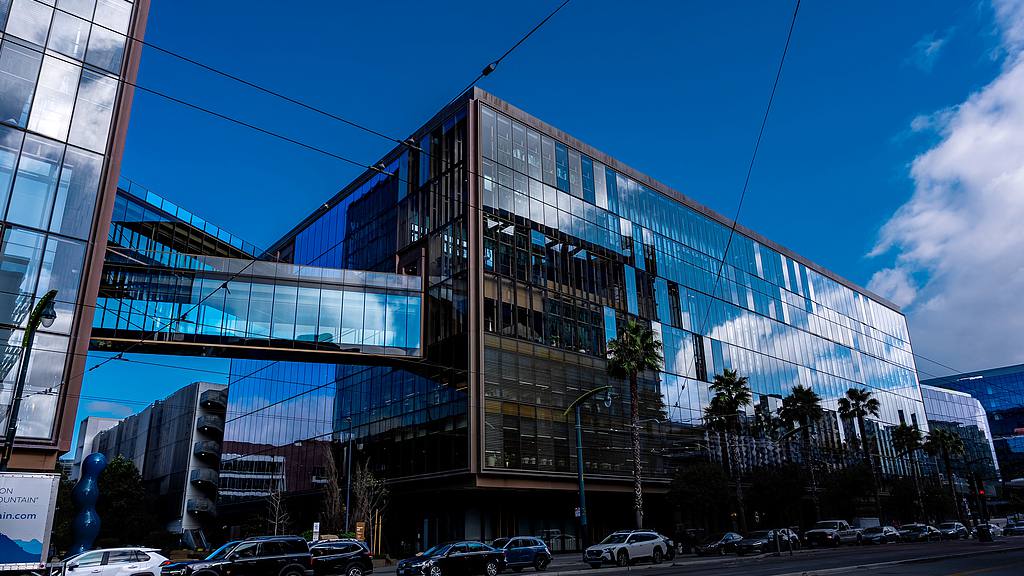
The OpenAI headquarters in San Francisco, California, US, September 16, 2026. /VCG
Robotlar karşısında sohbet botları hikâyesinin altında sessizce ilerleyen ikinci bir yarış var; bu fiyat yarışı. RAND, yüzlerce yapay zekâ modeline API çağrıları yönlendiren bir geçit olan OpenRouter’daki gerçek geliştirici trafiğini izledi. 2024’ün sonlarında Amerikan modelleri bu trafiğin yaklaşık onda dokuzunu taşıyordu; Çinli modeller neredeyse görünmezdi. Nisan 2026’ya gelindiğinde iki taraf başa baş – yüzde 49’a yüzde 47 – DeepSeek-V3 ve Qwen serisi gibi açık Çinli modellerin itişiyle. Bu modeller bağımsız kıyaslamalarda en iyi ABD sistemlerine yakın puan alırken belirti başına çeyrek ila beşte bir fiyatına mal oluyor. Çinli laboratuvarların en üst ölçekte rakiplerini birdenbire akılla geçmediği anlamına gelmiyor bu; Amerikan sistemleri ham zeka skorlarında hâlâ önde. “Yeterince iyi, dört kat daha ucuz” demek, pazarı alttan üste doğru yeniden şekillendiren sessiz, bileşik bir avantajın tam tanımı – ekonomist Joseph Schumpeter’in bir zamanlar “yaratıcı yıkım” diye adlandırdığı acımasız mantık.
İki kulvarda yarışmak, üçüncüde konuşmak
None of this describes a winner-take-all sprint. It describes two economies solving different halves of the same puzzle, and the gap between them is exactly where cooperation is cheapest and most useful: safety testing for humanoid robots working alongside people; shared standards that allow a sensor built in Shenzhen and software written in Seattle to actually talk to each other; joint research on AI for drug discovery and disease diagnosis. Geoffrey Hinton, who shared the 2024 Nobel Prize in Physics for laying the mathematical groundwork of today’s neural networks, has said plainly that the technology is moving faster than most people – himself included – expected, and that its risks are too large to be managed by rivalry alone. It is an engineering fact.
Yapılacak çok şey var
1950’de bu hikâyenin çok başında yazan İngiliz matematikçi ve mantıkçı Alan Turing’in dediği gibi: “We can only see a short distance ahead, but there is plenty there that needs to be done.” Yetmiş beş yıl sonra bir ülke makinelerine konuşmayı ve akıl yürütmeyi öğretti; diğeri onlara yürümeyi ve kaldırmayı öğretti. Bir noktada bir şeyin her ikisini de yapması gerekecek – ve o olduğunda bu hikâyenin beyin ve beden diye adlandırılan iki yarısı sonunda buluşmak zorunda kalacak.