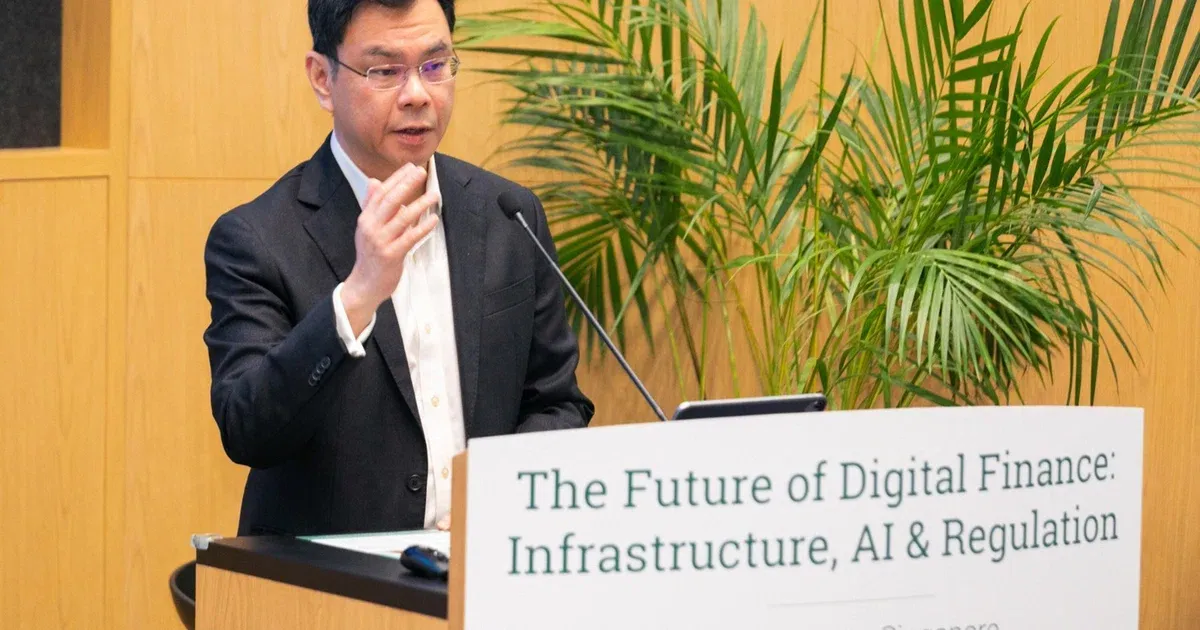
Yapay zekâ ajanları bilgi analizinin yanı sıra giderek daha çok işlem de yürütmeye başlarken, bu durum özellikle likidite ve teminat alanlarında risk yönetimi sorununu gündeme getiriyor. Singapur Para Otoritesi (MAS) Genel Müdürü Chia Der Jiun, cuma günü yaptığı konuşmada bu konuya dikkat çekti.
Chia, "Yapay zekâ ajanlarının giderek artan biçimde bireyler ve kurumlar adına hareket ettiği, yalnızca bilgi analiz etmekle kalmayıp finansal işlemleri ve diğer sonuç doğurucu adımları da başlattığı ve yürüttüğü bir dünyaya giriyoruz" dedi.
Chia, Insead'ın Asya Kampüsü'nde düzenlenen bir konferansta konuştu. "Dijital Finansın Geleceği: Altyapı, Yapay Zekâ ve Düzenleme" başlıklı konferans, akademisyenleri, sektör liderlerini ve politika yapıcıları bir araya getirdi.
Blok zinciri ve dijital varlıkların temel yetenekleri kanıtlandıktan sonra odağın ticari uygulanabilirlik ile güvene kaydığı belirtildi.
"Artık soru sadece bu teknolojilerin çalışıp çalışmadığı değil" diyen Chia, "Daha önemli soru, bunların güvenli bir biçimde, ticari ölçekte ve yaygın olarak nasıl işletileceğidir. İnovasyonun yaygınlaşması için güven ve istikrar üzerine kurulması gerekir" ifadelerini kullandı.
Yapay zekâ ajanlarının kullanımı jetonlaştırılmış varlıklar ve dijital parayla giderek daha çok kesiştikçe, Chia, bunun sermaye hareketleri üzerinde "önemli sonuçlar" doğurabileceği uyarısında bulundu. Müşteri ajanlarının işlemleri özerk bir biçimde optimize edip yürütebildiğine işaret eden Chia, bunun paranın "daha küçük fayda ve teşvik farkları için" daha hızlı hareket etmesine yol açabileceğini, finansal kurumların bu nedenle "değer önerilerini keskinleştirmek" zorunda kalacağını kaydetti. Bu hızlanmanın risk yönetimi, özellikle likidite ve teminat açısından sorunlar doğurduğuna dikkat çekti.
"Ajanlar finansal hizmetlerde verimlilik, erişilebilirlik ve inovasyon açısından önemli fırsatlar yaratırken, aynı zamanda güvenli biçimde devreye alınmak zorunda" diyen Chia, "Bu da yetki, izinler, kimlik, hesap verebilirlik ve yönetişim konusunda kontroller gerektiriyor" şeklinde konuştu.
Chia, finansal kurumların yapay zekâ ajanlarının kullanıcının talimatları, kurum politikaları ve risk limitleri çerçevesinde hareket etmesini ve düzenleyici gerekliliklere uymasını "sağlayabilmek zorunda olduğunu" da sözlerine ekledi.
MAS, bu yılın başlarında sektör katılımcılarıyla birlikte Çalışma Zamanında Aracılı Finans için Güvenceler (SAFR) başlıklı beyaz kitabı yayımladı. Buna ek olarak MAS, Finansın Geleceği Enstitüsü aracılığıyla sektörde denemeleri desteklemek için SAFR'ın açık kaynaklı referans uygulamasını da yayınladı.
"Teknoloji hâlâ hızla gelişiyor ve birçok soru cevapsız" diyen Chia, "Kamu-özel iş birliği yaklaşımı... bu kilit soruların etrafında uzmanlık koalisyonları kurmak ve standartlar ile iyi uygulamalar birikimimizi geliştirmek için vazgeçilmez olmayı sürdürecek" ifadelerini kullandı.
Gelişen düzenlemeler
Insead'da girişimcilik ve aile işletmesi doçenti olan Jason Davis'in yönettiği, yapay zekâ ajanları ve blok zinciri altyapılarına ayrılmış bir panelde katılımcılar, yapay zekâ düzenlemelerinin gelecekte nasıl evrilmesini beklediklerini konuştu.
Dijital Para Birimleri Yönetişim Grubu'nun yapay zekâ politikaları kıdemli danışmanı Norberto de Andrade, düzenlemelerin teknolojideki değişime paralel olarak giderek "daha yenilikçi" hale geldiğine işaret etti.
"Düzenleyici kum havuzları gibi örneklerimiz var... ama davranış kuralları ve uygulama kodları gibi giderek artan sayıda yumuşak hukuk aracı görüyoruz; bunlar bazen yaptırım mekanizmalarıyla birleştirilebiliyor" diyen de Andrade, "Yani düzenlemeye yönelik giderek daha çok yol var; sadece fildişi kule tipi yasama çalışması değil. Bunun politika, yapay zekâ ve diğer yeni teknolojiler üzerine çalışan insanlar için çok umut verici ve heyecan verici olduğunu düşünüyorum" şeklinde konuştu. Kullanılan düzenleme türü ne olursa olsun, teknolojinin etkilerini, davranışlarını, sonuçlarını ve yansımalarını ele alan düzenlemelere sahip olmanın önemli olduğunu da belirtti.
Benzer şekilde, fintech şirketi Tether'in baş büyüme sorumlusu Marco Dal Lago, düzenleme geliştirilirken "neden düzenleme yaptığımızı çok iyi anlarsak, nasıl düzenleyeceğimizi – ve ne zaman düzenleyeceğimizi de – anlayabiliriz" dedi.


